In breve
L’iperammortamento 2026 maggiora il costo dei beni strumentali nuovi 4.0 del 180% fino a 2,5 milioni di euro di investimento, del 100% fino a 10 milioni e del 50% fino a 20 milioni. Vale per gli investimenti completati dal 1° gennaio 2026 al 30 settembre 2028, solo per chi ha reddito d’impresa. Per ottenerlo servono cinque comunicazioni al GSE, una perizia tecnica asseverata e una certificazione contabile.
Aggiornato al 29/10/2026. Questa guida riassume le norme per orientarti: per l’effetto sul tuo bilancio confrontati con il tuo commercialista.
Cos’è l’iperammortamento 2026?
È un’agevolazione fiscale introdotta dalla legge di bilancio 2026, la legge 30 dicembre 2025, n. 199, all’articolo 1, commi da 427 a 436. Il MIMIT la presenta come “Nuovo Piano Transizione 5.0”.
Funziona così: compri un bene strumentale nuovo e, ai soli fini delle imposte sui redditi, il suo costo viene aumentato. Ammortizzi quindi più del prezzo pagato. Le quote di ammortamento più alte riducono il reddito imponibile e, di conseguenza, le imposte.
Tre punti da chiarire subito:
-
Non è un credito d'imposta
Non si usa in compensazione nel modello F24 e non si cede.
-
Vale nel tempo
Il vantaggio arriva anno per anno, insieme all’ammortamento o ai canoni di leasing.
-
Serve reddito
Se l’impresa non ha imponibile, il beneficio non produce effetti immediati.
Una nota di contesto. Il decreto legislativo 19 giugno 2026, n. 117, nuovo testo unico delle imposte sui redditi, riporta la stessa disciplina nell’articolo 364, con gli elenchi dei beni negli allegati E ed F. Il testo unico si applica dal 1° gennaio 2027. Il contenuto della misura resta quello che trovi qui.
Quanto vale: le aliquote
| Quota dell’investimento | Maggiorazione del costo |
|---|---|
| Fino a 2,5 milioni di euro | 180% |
| Oltre 2,5 e fino a 10 milioni | 100% |
| Oltre 10 e fino a 20 milioni | 50% |
Gli scaglioni si applicano alle quote. Un investimento da 4 milioni ha il 180% sui primi 2,5 milioni e il 100% sul milione e mezzo restante.
La maggiorazione conta dal periodo d’imposta in cui invii al GSE la comunicazione di completamento, purché il bene sia entrato in funzione nello stesso periodo. Serve inoltre l’esito positivo delle verifiche del GSE (articolo 4 del decreto attuativo del 7 maggio 2026).
Un dettaglio per il 2026: l’acconto delle imposte per il periodo in corso al 31 dicembre 2026 si calcola senza tenere conto della maggiorazione.
Quando: il periodo degli investimenti
Valgono gli investimenti completati dal 1° gennaio 2026 al 30 settembre 2028. La data di completamento segue le regole generali dell’articolo 109 del TUIR, a prescindere dai principi contabili. Per gli impianti a fonti rinnovabili conta la data di fine lavori.
L’ultima scadenza da segnare è il 15 novembre 2028: entro quel giorno va inviata la comunicazione di completamento al GSE.
Chi può accedere?
Possono accedere i soggetti titolari di reddito d’impresa con strutture produttive in Italia: società di capitali, società di persone, ditte individuali, stabili organizzazioni di imprese estere. Non contano la forma giuridica, la dimensione o il settore.
Sono esclusi:
- i professionisti con reddito di lavoro autonomo, perché non hanno reddito d’impresa;
- le imprese in liquidazione volontaria, fallimento, liquidazione coatta, concordato preventivo senza continuità o altra procedura concorsuale, anche solo in corso di dichiarazione;
- le imprese destinatarie di sanzioni interdittive ai sensi del decreto legislativo 231/2001.
Anche chi è ammesso deve rispettare le norme sulla sicurezza nei luoghi di lavoro ed essere in regola con i contributi previdenziali e assistenziali.
Un caso da valutare con il commercialista: le imprese in regime forfetario. Il loro reddito si determina con un coefficiente e non con gli ammortamenti, quindi la maggiorazione ha poco spazio per produrre effetti.
Quali beni rientrano?
Due famiglie di beni, tutti nuovi.
1. Beni 4.0 degli allegati IV e V, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.
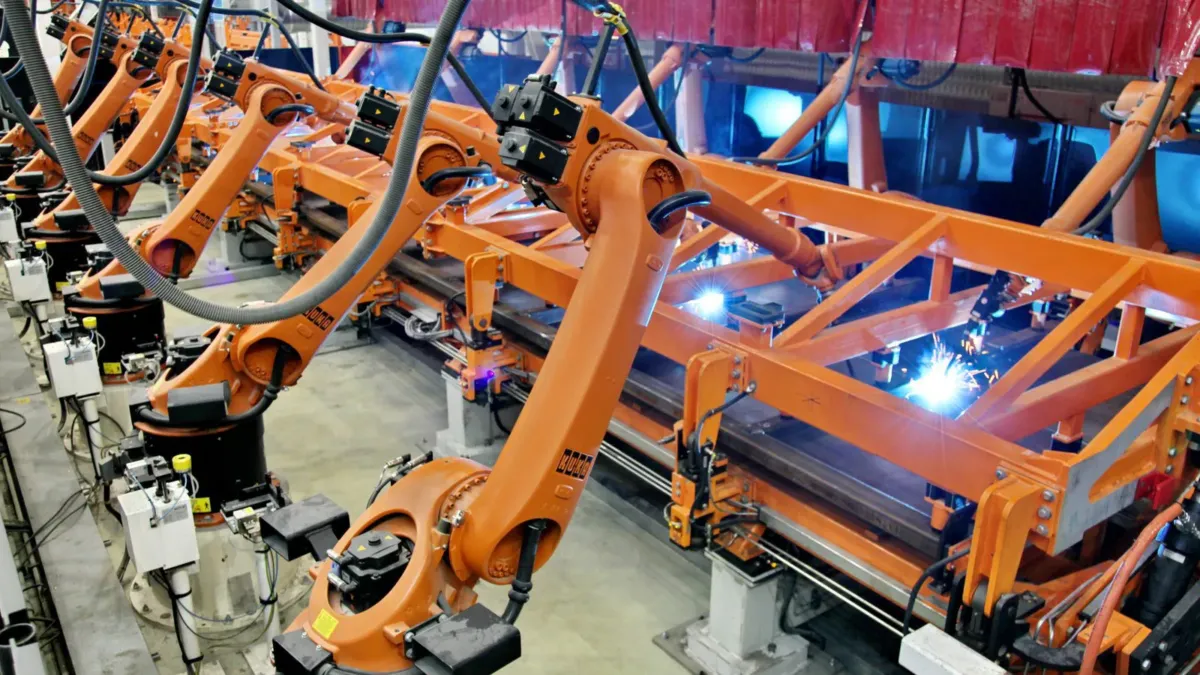
- L’allegato IV elenca i beni materiali. Macchine utensili, robot e cobot, macchine per la manifattura additiva, magazzini automatizzati, sistemi di misura e controllo qualità, dispositivi per l’ergonomia e l’interazione uomo-macchina. C’è anche un gruppo nuovo per le infrastrutture IT/OT: server per l’intelligenza artificiale, edge computing, reti 5G private, switch industriali, firewall OT, sistemi di backup per la fabbrica.
- L’allegato V elenca i beni immateriali: software per progettazione, gestione e monitoraggio della produzione, piattaforme IoT, simulazione, sicurezza.
Per le macchine del primo gruppo dell’allegato IV servono cinque caratteristiche obbligatorie: controllo CNC o PLC, interconnessione con caricamento da remoto di istruzioni, integrazione automatizzata con la logistica o con altre macchine, interfaccia uomo-macchina semplice, rispetto delle norme di sicurezza. Ne servono poi almeno due su tre tra telemanutenzione, monitoraggio continuo dei parametri e simulazione del comportamento (digital twin).
L’allegato IV esclude in ogni caso personal computer, notebook, tablet, stampanti e periferiche da ufficio, apparati di rete domestici e beni per attività amministrative.
2. Impianti a fonti rinnovabili per l’autoconsumo, compresi i sistemi di accumulo. Per il fotovoltaico sono ammessi solo i moduli indicati all’articolo 12, comma 1, lettere b) e c), del decreto-legge 181/2023. L’impianto non può produrre più del 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi dell’esercizio precedente (articolo 8 del decreto attuativo).
Gli adempimenti: GSE, perizia, certificazione contabile
La procedura passa dalla piattaforma del GSE nell’Area Clienti, con SPID o CIE. L’articolo 3 del decreto attuativo prevede cinque comunicazioni.
| Comunicazione | Quando | Cosa contiene |
|---|---|---|
| 1. Preventiva | Prima o durante l’investimento | Impresa, struttura produttiva, beni, importi, data prevista di interconnessione |
| 2. Conferma | Entro 60 giorni dall’esito positivo della preventiva | Pagamento di almeno il 20% del costo di ciascun bene, fatture |
| 3. Completamento | Dopo l’interconnessione, entro il 15/11/2028 | Data di completamento per ogni bene, attestazione di possesso di perizia e certificazione contabile |
| 4. Periodica | Entro il 20 gennaio di ogni anno | Investimenti, costi, previsione di utilizzo del beneficio |
| 5. Integrativa | Entro il 30 giugno successivo | Piano di ammortamento con le quote di maggiorazione |
Le comunicazioni periodiche partono dalla prima preventiva e durano fino alla fine della fruizione. Il GSE risponde entro dieci giorni e può chiedere integrazioni, da inviare entro altri dieci. Se salti una comunicazione o un termine, la procedura non si perfeziona.
Le piattaforme sono state aperte in tre tempi: preventiva dal 12 giugno 2026, conferma dal 21 luglio 2026, completamento dal 15 ottobre 2026.
Accanto alle comunicazioni servono due documenti:
- Perizia tecnica asseverata (articolo 6): attesta caratteristiche tecniche e interconnessione. La firma un ingegnere o un perito industriale iscritto all’albo, oppure un ente di certificazione accreditato rilascia un’attestazione. Serve per ogni bene, senza soglie di importo. Trovi tutti i dettagli nella guida alla perizia per l’iperammortamento 2026.
- Certificazione contabile (articolo 7): attesta che le spese sono state sostenute e corrispondono alla contabilità. La rilascia un revisore legale.
Perizie, certificazioni, fatture e documenti di trasporto vanno conservati per i controlli del GSE e dell’Agenzia delle Entrate (articolo 9).
Leasing: come funziona
La maggiorazione vale anche sui canoni di locazione finanziaria, quindi l’impresa che usa il bene in leasing può beneficiarne.
Il punto delicato è l’acconto del 20% della comunicazione di conferma. Per i beni in leasing il decreto lo considera soddisfatto con due atti: la firma del contratto di leasing e l’ordine di acquisto sottoscritto dalla società di leasing con il fornitore. La comunicazione di conferma va comunque inviata, entro i 60 giorni.
Si può sommare ad altri aiuti?
Sì, con limiti. L’iperammortamento si cumula con altre agevolazioni nazionali ed europee sugli stessi costi, a due condizioni: il sostegno non deve coprire le stesse quote di costo e il totale non deve superare il costo sostenuto. La base di calcolo si prende al netto dei contributi ricevuti per gli stessi costi.
Restano fuori gli investimenti che già beneficiano del credito d’imposta 4.0 previsto dall’articolo 1, comma 446, della legge 207/2024. Per i casi pratici vedi la guida al cumulo degli aiuti di Stato e il quadro degli strumenti nella guida alla finanza agevolata per l’innovazione.
Esempio: una carpenteria metallica in Puglia
Una Srl compra una piegatrice a controllo numerico da 150.000 euro, ordinata a febbraio 2027.
- Prima dell’ordine invia la comunicazione preventiva al GSE.
- Ottiene l’esito positivo, paga l’acconto del 30% e invia la conferma entro 60 giorni.
- La macchina arriva a giugno. Il fornitore la collega al gestionale: gli ordini di lavoro arrivano alla macchina, i dati di produzione tornano indietro.
- Il perito verifica il bene acceso e lo scambio di dati, poi firma la perizia. Il revisore firma la certificazione contabile.
- L’impresa invia il completamento a settembre 2027.
La maggiorazione del 180% vale 270.000 euro di ammortamenti in più, ripartiti sugli anni di ammortamento della macchina. Con l’IRES al 24% sono circa 64.800 euro di imposte in meno nel tempo, se l’impresa ha reddito sufficiente. Il calcolo preciso, anno per anno, lo fa il commercialista.
Gli errori più frequenti
-
Ordinare senza verificare i requisiti
Se il fornitore non garantisce un’interfaccia aperta verso il gestionale, scoprirlo dopo costa caro.
-
Interconnessione solo sulla carta
Il cavo di rete collegato non basta: i dati devono passare davvero tra bene e sistema aziendale.
-
Saltare la conferma
Senza l’acconto del 20% e la comunicazione entro 60 giorni dall’esito, la procedura si ferma.
-
Inviare il completamento senza documenti
Perizia e certificazione contabile devono esistere prima del completamento.
-
Dimenticare le comunicazioni annuali
Del 20 gennaio e del 30 giugno.
-
Vendere il bene o trasferirlo all'estero
Durante la fruizione senza sostituirlo, nello stesso periodo d’imposta, con un bene nuovo con caratteristiche analoghe o superiori.
-
Confondere beni da ufficio con beni 4.0
Un PC o un gestionale solo contabile non rientrano.
Se lavori in una piccola officina e vuoi capire da dove partire, leggi anche Industria 4.0 nella piccola manifattura.
Vuoi capire se il tuo investimento rientra?
Sono ingegnere iscritto all’Ordine degli Ingegneri della Provincia di Lecce (sezione A, settore dell’informazione, n. 4603) e Innovation Manager certificato UNI 11814. Verifico i beni prima dell’ordine e firmo le perizie asseverate per l’iperammortamento, con colleghi del settore industriale per le macchine complesse.
Prenota una call conoscitiva: mandami offerta e scheda tecnica del bene. Trovi come lavoro nella pagina perizie tecniche per l’iperammortamento.
Foto: AKomkova, CC BY-SA 4.0, via Wikimedia Commons.